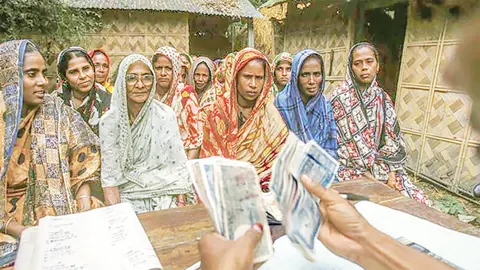
দেশে ব্যাংক বাড়ছে। ৬০-এর অধিক ব্যাংক শহর থেকে পল্লি পর্যন্ত নিত্য নতুন শাখা খুলছে। তথ্যপ্রযুক্তির বিকাশের সুবাদে মোবাইল ব্যাংকিং পৌঁছে গেছে পাড়া মহল্লা পর্যন্ত। এর পরও দেশের বিশাল জনগোষ্ঠী ব্যাংকিং সেবার বাইরে রয়ে গেছে। যা প্রাপ্তবয়স্ক লোকের এক-তৃতীয়াংশের বেশি। বাংলাদেশ ব্যাংকের হিসাবে যা ৩৫.৫ শতাংশ। অর্থাৎ প্রতি তিনজন প্রাপ্তবয়স্ক মানুষের একজনের বেশি আনুষ্ঠানিক আর্থিক সেবার বাইরে রয়ে গেছে।
বাংলাদেশ ব্যাংকের ‘ফাইন্যান্সিয়াল ইনক্লুশন প্রতিবেদন অনুযায়ী, ২০২৫ সালে দেশের প্রাপ্তবয়স্ক জনগোষ্ঠীর ৬৪.৫ শতাংশ আনুষ্ঠানিক আর্থিক অন্তর্ভুক্তির আওতায় এসেছে। তবে নারী ও পুরুষের মধ্যে এ ক্ষেত্রে ব্যবধান রয়েছে। পুরুষদের আর্থিক অন্তর্ভুক্তির হার ৬৯.৫ শতাংশ, নারীদের ক্ষেত্রে তা ৬০.৯ শতাংশ।

বাংলাদেশ ব্যাংকেআর্থিক অন্তর্ভুক্তির ক্ষেত্রে শহরের তুলনায় পিছিয়ে রয়েছে গ্রামীণ জনগোষ্ঠী। শহরে আর্থিক অন্তর্ভুক্তির হার ৬৬.৮ শতাংশ। আর গ্রামে ৬৩.৬ শতাংশ। বিভাগভিত্তিক হিসাবে সবচেয়ে পিছিয়ে সিলেট। এ বিভাগে আর্থিক অন্তর্ভুক্তির হার ৫৪.৯ শতাংশ।
প্রতিবেদন বিশ্লেষণে দেখা যায়, দেশে আর্থিক সেবা সম্প্রসারণে গত কয়েক বছরে ব্যাপক অগ্রগতি হয়েছে। ব্যাংকিং বা আর্থিক সেবা মানুষের দুয়ারে দুয়ারে পৌঁছে গেছে। বিশেষ করে মোবাইল ফাইন্যান্সিয়াল সার্ভিসেস (এমএফএস) ও এজেন্ট ব্যাংকিংয়ের বিস্তার ঘটেছে। এখন সেবা গ্রহণে ইচ্ছুক যে কেউ চাইলে হিসাব খুলে সেবা নিতে পারছেন। এরপরও অনেক মানুষ আর্থিক সেবার বাইরে রয়ে গেছে।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০২৫ সালে দেশে এমএফএস হিসাবের সংখ্যা দাঁড়িয়েছে ২৫ কোটি ২৪ লাখে। এর মধ্যে নারীদের হিসাব ১০ কোটি ৫৬ লাখ ৭০ হাজার। একই সময়ে এজেন্ট ব্যাংকিংয়ের আউটলেটের সংখ্যা দাঁড়িয়েছে ২০ হাজার ৫০১টি। এর মধ্যে ৮৫.৫ শতাংশ আউটলেটই গ্রামীণ এলাকায়। এজেন্ট ব্যাংকিংয়ের মাধ্যমে হিসাবের সংখ্যা দাঁড়িয়েছে ২ কোটি ৫৮ লাখ ৩০ হাজার।
প্রতিবেদনের তথ্য অনুযায়ী, দেশের ব্যাংকগুলোতে আমানত হিসাবের সংখ্যা ২০ কোটির বেশি। তবে এসব হিসাবের সংখ্যা ও আর্থিক অন্তর্ভুক্তির আওতায় আসা মানুষের সংখ্যা এক নয়। একজনের একাধিক হিসাব থাকতে পারে। ফলে হিসাবের সংখ্যা বাড়লেও কত মানুষ নিয়মিত আর্থিক সেবা ব্যবহার করছেন, সেটি গুরুত্বপূর্ণ প্রশ্ন হয়ে উঠেছে।
আর্থিক প্রতিষ্ঠানের সেবা ব্যবহারের ক্ষেত্রেও রয়েছে ব্যবধান। প্রাপ্তবয়স্ক জনগোষ্ঠীর মধ্যে ব্যাংক হিসাবের মালিকানার হার ২৯ শতাংশ, মোবাইল আর্থিক সেবায় ৪৫ শতাংশ এবং ক্ষুদ্রঋণ প্রতিষ্ঠানে ২২ শতাংশ। অন্যদিকে ফাইন্যান্স কোম্পানি, বিমা ও পুঁজিবাজারের মতো প্রতিষ্ঠানে হিসাব বা সেবা গ্রহণের হার ৫ শতাংশের নিচে।
বাংলাদেশ ব্যাংকের প্রতিবেদনে আর্থিক অন্তর্ভুক্তির ক্ষেত্রে শিক্ষা ও প্রযুক্তি ব্যবহারের প্রভাবও উঠে এসেছে। উচ্চশিক্ষিত জনগোষ্ঠীর মধ্যে আর্থিক সাক্ষরতার হার ৮৯ দশমিক ৬ শতাংশ। বিপরীতে কোনো প্রাতিষ্ঠানিক শিক্ষা নেই এমন জনগোষ্ঠীর মধ্যে এ হার ৫৫ দশমিক ১ শতাংশ। এ ছাড়া মোবাইল ফোন ব্যবহারকারীদের ৭৩ শতাংশ এবং মোবাইল ইন্টারনেট ব্যবহারকারীদের ৭১ শতাংশ আনুষ্ঠানিক আর্থিক অন্তর্ভুক্তির আওতায় রয়েছেন।
প্রতিবেদনে বলা হয়েছে, আর্থিক অন্তর্ভুক্তির মূল চ্যালেঞ্জ এখন শুধু সেবার পরিধি বাড়ানো নয়, বরং সেবার ব্যবহার ও মান নিশ্চিত করা। নারী, তরুণ, গ্রামীণ জনগোষ্ঠী, কৃষক এবং আর্থিকভাবে পিছিয়ে থাকা জনগোষ্ঠীর জন্য সেবার সুযোগ বাড়ানোর ওপর গুরুত্ব দেওয়া হয়েছে।
এদিকে জাতীয় আর্থিক অন্তর্ভুক্তি কৌশল বাস্তবায়নেও অগ্রগতি হয়েছে। ২০২৫ সালের ডিসেম্বর পর্যন্ত এ কৌশলের ৬৯টি লক্ষ্যের মধ্যে ৫৩টি বা ৭৬ শতাংশ অর্জিত হয়েছে। বাকি ১৬টি লক্ষ্য বাস্তবায়নাধীন রয়েছে।
আমার দেশের খবর পেতে গুগল নিউজ চ্যানেল ফলো করুন