এক সময় বেসরকারি খাতের শীর্ষস্থানীয় ব্যাংকগুলোর একটি ছিল ন্যাশনাল ব্যাংক। ২০০৯ সালে আওয়ামী লীগ সরকার ক্ষমতায় আসার পর ব্যাংকটির পরিচালনা পর্ষদে বড় পরিবর্তন আসে। এরপর ধীরে ধীরে ব্যাংকটির নিয়ন্ত্রণ চলে যায় সিকদার পরিবারের হাতে। পরিবারের সদস্য, আত্মীয়-স্বজন ও ঘনিষ্ঠদের পর্ষদে যুক্ত করে ব্যাংকটির ওপর নিয়ন্ত্রণ প্রতিষ্ঠা করা হয়। দীর্ঘ সময় ধরে পরিচালনায় হস্তক্ষেপ, বড় অঙ্কের ঋণ এবং ঋণ বিতরণে নানা অনিয়মের অভিযোগ ওঠে। এর প্রভাবেই ধীরে ধীরে দুর্বল হয়ে পড়ে একসময়ের শক্তিশালী ব্যাংকটি।
২০২৪ সালের ৫ আগস্ট আওয়ামী লীগ সরকারের পতনের পর ন্যাশনাল ব্যাংকের পর্ষদে আবার পরিবর্তন আসে। সিকদার পরিবারের নিয়ন্ত্রণ থেকে ব্যাংকটিকে বের করে নতুন পর্ষদ গঠন করে বাংলাদেশ ব্যাংক। এরপর চেয়ারম্যান হিসেবে দায়িত্ব নেন ব্যাংকটির পুরোনো উদ্যোক্তা ও বিএনপির ভাইস চেয়ারম্যান আবদুল আউয়াল মিন্টু। তিনি ২১ বছর পর ব্যাংকটির চেয়ারম্যান পদে ফেরেন। পরে সংসদ সদস্য নির্বাচিত হওয়ায় চেয়ারম্যান পদ থেকে সরে দাঁড়ালে ২০২৬ সালের মার্চে নতুন চেয়ারম্যান হন অধ্যাপক মেলিতা মেহজাবিন।
দুই দফায় চেয়ারম্যান পরিবর্তন এবং নতুন নেতৃত্বে ব্যাংক ঘুরে দাঁড়ানোর চেষ্টা শুরু হলেও আর্থিক সূচকে এখনো তার প্রতিফলন নেই। বরং গত দুবছরে ব্যাংকের আমানত কমেছে, খেলাপি ঋণ বেড়েছে, বেড়েছে প্রভিশন ও মূলধন ঘাটতি। ধারাবাহিক লোকসানে থাকা ব্যাংকটিকে টিকিয়ে রাখতে বাংলাদেশ ব্যাংক থেকেও বড় অঙ্কের তারল্য সহায়তা নিতে হয়েছে।
যেভাবে খারাপ হলো ব্যাংকটি
বেসরকারি খাতের প্রথম প্রজন্মের ব্যাংকগুলোর একটি ন্যাশনাল ব্যাংক। ১৯৮৩ সালে কার্যক্রম শুরু করা ব্যাংকটির প্রথম চেয়ারম্যান ছিলেন চট্টগ্রাম বিশ্ববিদ্যালয়ের প্রতিষ্ঠাতা উপাচার্য ও সাবেক অর্থমন্ত্রী আজিজুর রহমান মল্লিক। ব্যাংকটিতে তার কোনো শেয়ার না থাকলেও উদ্যোক্তারা তাকে প্রথম ১০ বছর চেয়ারম্যানের দায়িত্বে রাখেন। এরপর শেয়ারধারীদের মধ্য থেকেই চেয়ারম্যান নির্বাচিত হন। সে সময় ন্যাশনাল ব্যাংক ছিল দেশের ভালো ব্যাংকগুলোর একটি।
তবে ২০০৯ সালে ব্যাংকটির পরিস্থিতি বদলাতে শুরু করে। ওই বছর চেয়ারম্যানের দায়িত্ব নেন জয়নুল হক সিকদার। এরপর একে একে অন্যান্য উদ্যোক্তা ব্যাংক থেকে সরে যেতে বাধ্য হন বলে অভিযোগ রয়েছে। ফলে ব্যাংকটির নিয়ন্ত্রণ চলে যায় সিকদার পরিবারের হাতে। আর তখন থেকেই ব্যাংকটির আর্থিক অবস্থার অবনতি শুরু হয় বলে ব্যাংক-সংশ্লিষ্টদের অভিযোগ।
ব্যাংকের সাবেক ও বর্তমান কয়েকজন কর্মকর্তা জানান, আওয়ামী লীগ সরকারের সময় সিকদার পরিবারের নিয়ন্ত্রণে থাকা অবস্থায় ব্যাংকটির ঋণ বিতরণে প্রভাবশালী গ্রাহকদের সুবিধা দেওয়ার প্রবণতা তৈরি হয়। তাদের অভিযোগ, নামে-বেনামে ঋণ নেওয়া, ব্যবস্থাপনায় চাপ সৃষ্টি এবং বড় গ্রাহকদের ঋণ সুবিধা দেওয়ার মাধ্যমে ব্যাংকটির আর্থিক ভিত্তি দুর্বল করা হয়।
ওই কর্মকর্তারা জানান, আওয়ামী লীগ সরকারের সময় থেকেই তারল্য সংকটে পড়ে ব্যাংকটি। সেটি এখনো কাটেনি। যার ফলে এখনো চাহিদামতো গ্রাহক টাকা উত্তোলন করতে পারছে না। আবার তারল্য সংকটের কারণে কেন্দ্রীয় ব্যাংকের চাহিদামতো নগদ জমা (সিআরআর) রাখতে ব্যর্থ হচ্ছে ন্যাশনাল ব্যাংক। ফলে জরিমানাও গুনছে ব্যাংকটি।
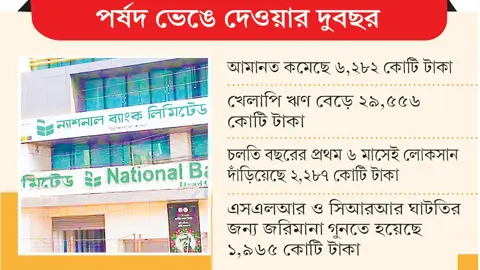
তথ্য বলছে, ২০২৪ সালের জুন শেষে ন্যাশনাল ব্যাংকের আমানত ছিল ৪০ হাজার ৭৬ কোটি টাকা। গত জুন শেষে তা কমে দাঁড়িয়েছে ৩৩,৭৯৪ কোটি টাকায়। অর্থাৎ, দুবছরে ব্যাংকটির আমানত কমেছে ৬,২৮২ কোটি টাকা।
তীব্র তারল্য সংকট, গ্রাহকের আমানত হ্রাস এবং আগের বিভিন্ন আর্থিক অনিয়মের কারণে ন্যাশনাল ব্যাংক কেন্দ্রীয় ব্যাংকের সঙ্গে আমানতের বিপরীতে নির্ধারিত নগদ জমার হার (সিআরআর) ও বিধিবদ্ধ তরল স্থিতি (এসএলআর) রাখতে ব্যর্থ হচ্ছে। নিয়ম লঙ্ঘন করায় প্রতিদিনই ব্যাংকটিকে জরিমানা গুনতে হচ্ছে। জানা গেছে, জুলাই পর্যন্ত ব্যাংকের এসএলআর ঘাটতি ৪,২২৩ কোটি টাকা এবং সিআরআর ঘাটতি ১,৩৭৮ কোটি টাকা। এখন পর্যন্ত এসএলআর ও সিআরআর ঘাটতির জন্য ব্যাংকটিকে জরিমানা গুনতে হয়েছে ১,৯৬৫ কোটি টাকা।
আমানত কমে যাওয়ার বিষয়ে গত ১২ আগস্ট ব্যাংকের ভারপ্রাপ্ত ব্যবস্থাপনা পরিচালক ইমরান আহমেদ বলেন, রাজনৈতিক পরিবর্তনের পর বিভিন্ন মন্তব্য ও আস্থার সংকটে ব্যাংকটি বড় ধরনের তারল্য সমস্যায় পড়ে। একসঙ্গে বিপুল পরিমাণ আমানত তুলে নেওয়ার প্রবণতা তৈরি হলেও বর্তমানে সেই চাপ অনেকটাই কমে গেছে। তবে এখনো প্রত্যাশা অনুযায়ী সব গ্রাহককে অর্থ দেওয়া সম্ভব হচ্ছে না।
গ্রাহকদের আবার ব্যাংকমুখী করাই এখন মূল লক্ষ্য বলে জানান তিনি। তিনি বলেন, প্রতিদিনই ব্যাংকের অবস্থার উন্নতি হচ্ছে। এ ক্ষেত্রে বাংলাদেশ ব্যাংকের পক্ষ থেকেও নীতিগত সহায়তা ও পরামর্শ পাওয়া যাচ্ছে।
অন্যদিকে ঋণের স্থিতি একই সময় ৪৩,২১০ কোটি টাকা থেকে বেড়ে হয়েছে ৪৩,৪৫২ কোটি টাকা। সবচেয়ে উদ্বেগজনক চিত্র খেলাপি ঋণে। ২০০৯ সালে ব্যাংকটির খেলাপি ঋণ ছিল মাত্র ৩৮৮ কোটি টাকা। ২০২৪ সালের জুন শেষে ব্যাংকটির খেলাপি ঋণ ছিল ২০,৯২৯ কোটি টাকা। চলতি বছরের জুন শেষে খেলাপি ঋণ বেড়ে হয় ২৮ হাজার ২৭৬ কোটি টাকা, যা মোট ঋণের ৬৫.৭৪ শতাংশ। জুলাইয়ে তা আরো বেড়ে দাঁড়িয়েছে ২৯,৫৫৬ কোটি টাকা। ফলে মোট ঋণের বিপরীতে খেলাপি ঋণের হার ৪৮.৯৭ শতাংশ থেকে বেড়ে হয়েছে ৬৮.৬৭ শতাংশ।
ন্যাশনাল ব্যাংকের মোট ঋণের বেশিরভাগই শীর্ষ ২০ গ্রুপের কাছে আটকে আছে। গত ডিসেম্বর শেষে ২০ গ্রুপের ঋণস্থিতি দাঁড়িয়েছে ২১,৭৭৬ কোটি টাকা। অর্থাৎ, ব্যাংকের মোট ঋণের প্রায় অর্ধেকই রয়েছে মাত্র ২০ গ্রুপের কাছে।
এর মধ্যে আওয়ামী লীগের প্রয়াত সংসদ সদস্য আসলামুল হকের মাইশা গ্রুপের ঋণ ২,৭৫৫ কোটি টাকা, বসুন্ধরা গ্রুপের বিভিন্ন প্রতিষ্ঠানের ঋণ ৪,১৭৮, বেক্সিমকো এলপিজি ও বেক্সিমকো গ্রুপের ২,১৪৭ কোটি, নাসা গ্রুপের ১,৯৫৭ কোটি এবং চট্টগ্রামের মো. ইয়াসীন চৌধুরীর এফএমসি গ্রুপের ১.৬২৬ কোটি টাকা।
এ ছাড়া সাইফ পোর্ট হোল্ডিং ও সাইফ পাওয়ারটেকের ঋণ ১,৫৭৪ কোটি, সাদ মুসা গ্রুপের ১,১৭৭ কোটি, ওয়েস্টার্ন মেরিন শিপইয়ার্ডের ১,০৯৫ কোটি এবং ব্লুম সাকসেস ইন্টারন্যাশনালের ৯০৩ কোটি টাকা।
ইমরান আহমেদ বলেন, ব্যাংকের ঋণের বড় অংশ বিদেশে পাচার হয়ে গেছে। সম্পদের একটি বড় অংশ মোটাদাগে চিহ্নিত করা হয়েছে। সেগুলো উদ্ধারে একটি আন্তর্জাতিক অডিট ফার্মকে দায়িত্ব দেওয়া হয়েছে।
তিনি বলেন, অর্থপাচারের কারণে ব্যাংকের সংকট কাটছে না। এ কারণে খেলাপি ঋণও কমানো যাচ্ছে না।
খেলাপি ঋণ বাড়ার সঙ্গে সঙ্গে ব্যাংকের প্রভিশন ও মূলধন ঘাটতিও বেড়েছে। ২০২৪ সালের জুন শেষে ন্যাশনাল ব্যাংকের প্রভিশন ঘাটতি ছিল ১৪,৭০৩ কোটি টাকা। চলতি বছরের জুলাই শেষে তা বেড়ে দাঁড়িয়েছে ২৩,৩২৩ কোটি টাকা। ব্যাংকের প্রকৃত মূলধন ঘাটতি ২০,৭৪৯ কোটি টাকা থেকে বেড়ে হয়েছে ৩৩,৪৯৫ কোটি টাকা।
ব্যাংকের কর্মকর্তারা বলছেন, পুরোনো ঋণ থেকে অর্থ আদায় না হওয়া এবং নতুন করে মূলধন না আসার কারণে ঘাটতি কমছে না। তাদের মতে, বড় ঋণখেলাপিদের কাছ থেকে অর্থ আদায়ে কার্যকর পদক্ষেপের পাশাপাশি ব্যাংকে নতুন মূলধন জোগান দিতে হবে।
শুধু বেনামি ঋণ বিতরণ নয়, সংকটে থাকার মধ্যেও বড় অঙ্কের সুদ মওকুফের ঘটনাও ঘটেছে। ২০২১ সালে ন্যাশনাল ব্যাংক ৭ গ্রাহকের প্রায় ২,২০০ কোটি টাকার সুদ মওকুফ করে। এসব ঋণের বিপরীতে আগের প্রায় ১০ বছর ধরে সুদ আরোপ করা হয়েছিল। ব্যাংকটির চট্টগ্রামের খাতুনগঞ্জ ও ঢাকার গুলশান শাখা ২০০৩ সাল থেকে বিভিন্ন সময় ওই ৭ প্রতিষ্ঠানকে ঋণ দিয়েছিল। বড় অঙ্কের সুদ একদিনেই মওকুফের বিষয়ে বাংলাদেশ ব্যাংকও নির্দিষ্ট শর্তে অনাপত্তি দিয়েছিল।
ব্যাংক-সংশ্লিষ্টদের মতে, খেলাপি ঋণ ও তারল্য সংকটে থাকা একটি ব্যাংকের জন্য এত বড় অঙ্কের সুদ মওকুফের সিদ্ধান্ত আর্থিক চাপ আরো বাড়িয়েছে। কারণ, ঋণের মূল অর্থ ফেরত না আসার পাশাপাশি দীর্ঘদিনের সুদ থেকেও ব্যাংক আয় হারিয়েছে। এরপর থেকেই ব্যাংকের লোকসানের চাপ আরো স্পষ্ট হয়ে ওঠে।
ন্যাশনাল ব্যাংক ২০২১ সাল পর্যন্ত লাভজনক ছিল। এরপর থেকেই লোকসান শুরু হয়। ২০২২ সালে ব্যাংকটির লোকসান হয় ৩,২৮৫ কোটি টাকা। ২০২৩ সালে ১,৪৯৭ কোটি, ২০২৪ সালে ১,৭০৬ কোটি এবং ২০২৫ সালে ২,৪৩০ কোটি টাকা লোকসান হয়েছে। চলতি বছরের প্রথম ৬ মাসেই লোকসান দাঁড়িয়েছে ২,২৮৭ কোটি টাকা।
সংশ্লিষ্টরা জানান, ব্যাংকের সুদ আয় ও সুদ ব্যয়ের মধ্যেও বড় ধরনের ভারসাম্যহীনতা তৈরি হয়েছে। পুরো আমানতের বিপরীতে নিয়মিত সুদ ব্যয় হলেও খেলাপি ঋণের বড় অংশ থেকে প্রত্যাশিত সুদ আয় হচ্ছে না। ফলে একদিকে সুদ ব্যয় বাড়ছে, অন্যদিকে ঋণ থেকে আয় কমছে।
সার্বিক বিষয়ে জানতে চাইলে গত ১২ আগস্ট ন্যাশনাল ব্যাংকের চেয়ারম্যান অধ্যাপক মেলিতা মেহজাবিন বলেন, ‘আমরা যখন ব্যাংকের দায়িত্ব নিয়েছি, তখন ব্যাংকটিকে অত্যন্ত নাজুক অবস্থায় পেয়েছি। এই খারাপ পরিস্থিতি থেকে উত্তরণের জন্য আমরা কঠোর পরিশ্রম করছি। ব্যাংকটি অনেক বছর ধরে ক্ষতিগ্রস্ত হয়েছে, তাই রাতারাতি এর পরিবর্তন সম্ভব নয়। আমাদের ধৈর্য ধরে কাজ করতে হবে।’
তিনি বলেন, ‘বর্তমান পরিচালনা পর্ষদ ও ম্যানেজমেন্ট স্বচ্ছতা, জবাবদিহি ও সুশাসন নিশ্চিত করে ব্যাংক পরিচালনার জন্য প্রাণপণ চেষ্টা করছে। আমরা ব্যাংকের অভ্যন্তরীণ ব্যবস্থাপনা ও কার্যক্রমে শৃঙ্খলা ফিরিয়ে আনার চেষ্টা করছি।’
চেয়ারম্যান আরো বলেন, ‘এ মুহূর্তে আমাদের সবচেয়ে বড় কাজ হলো গ্রাহকদের আস্থা পুনর্গঠন করা। ব্যাংকের প্রতি মানুষের যে বিশ্বাস ক্ষতিগ্রস্ত হয়েছে, সেটি ফিরিয়ে আনতে হবে।’
আমার দেশের খবর পেতে গুগল নিউজ চ্যানেল ফলো করুন