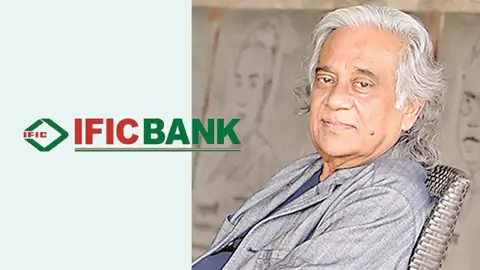
উচ্চাঙ্গসংগীতের আসর, চিত্রপ্রদর্শনী কিংবা শিল্প-সাহিত্যের পৃষ্ঠপোষকতা—দেশের সাংস্কৃতিক অঙ্গনে বেঙ্গল গ্রুপের চেয়ারম্যান আবুল খায়ের লিটুর পরিচিতি দীর্ঘদিনের। বেঙ্গল ফাউন্ডেশনের বিভিন্ন সাংস্কৃতিক কর্মকাণ্ডের মাধ্যমে তিনি নিজেকে প্রতিষ্ঠিত করেছেন একজন সংস্কৃতিমনা শিল্পোদ্যোক্তা হিসেবে। কিন্তু এ পরিচিতির আড়ালে তার ব্যবসায়িক গোষ্ঠীর ব্যাংকঋণের চিত্র বেশ ভিন্ন।
বেসরকারি একটি ব্যাংকেই বেঙ্গল গ্রুপের ছয় অঙ্গপ্রতিষ্ঠানের খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ১,৫৬০ কোটি টাকা। এর বাইরে রয়েছে ৬৯ কোটি ৪৪ লাখ টাকা স্থগিত সুদ। অর্থাৎ সব মিলিয়ে এসব প্রতিষ্ঠানের কাছে ব্যাংকটির আটকে আছে প্রায় ১,৬৩০ কোটি টাকা। আইএফআইসি ব্যাংকের নথি বিশ্লেষণ করে এ তথ্য পাওয়া গেছে।
তিন প্রতিষ্ঠানের কাছে ১,২৭৫ কোটি টাকা
ব্যাংকের নথি অনুযায়ী, বেঙ্গল গ্রুপের ছয় প্রতিষ্ঠানের মধ্যে সবচেয়ে বেশি ঋণ রয়েছে ভেসটেল ক্যাবল টিভি নেটওয়ার্কসের নামে। প্রতিষ্ঠানটির কাছে ব্যাংকের পাওনা ৪৪১ কোটি ৯০ লাখ টাকা। এরপর রয়েছে বেঙ্গল কমিউনিকেশন। প্রতিষ্ঠানটির কাছে পাওনা ৪১৯ কোটি টাকা। আর প্রিজমা ডিজিটাল নেটওয়ার্কের কাছে পাওনা ৪১৪ কোটি ৯৬ লাখ টাকা। অর্থাৎ এ তিন প্রতিষ্ঠানের কাছে ব্যাংকের পাওনা ১,২৭৫ কোটি টাকা।
অন্য তিন প্রতিষ্ঠানের মধ্যে বায়ার মিডিয়া লিমিটেডের কাছে ১৪১ কোটি টাকা, সুইটস অব বেঙ্গলের কাছে ১২৯ কোটি টাকা এবং বেটার ফার্মাসিউটিক্যালস লিমিটেডের কাছে পাওনা রয়েছে ১৪ কোটি টাকা । ছয় প্রতিষ্ঠানের সব ঋণই বর্তমানে খেলাপি হিসেবে নথিভুক্ত হয়েছে।
এ বিষয়ে জানতে ব্যাংকের চেয়ারম্যান মেহমুদ হোসেন, ব্যবস্থাপনা পরিচালক (এমডি) সৈয়দ মনসুর মোস্তাফা ও মুখপাত্র হেলাল আহমেদের সঙ্গে যোগাযোগ করে বক্তব্য পাওয়া যায়নি।
মূল টাকা পরিশোধ মাত্র ১৮ কোটি
ব্যাংক সূত্রে জানা গেছে, এসব প্রতিষ্ঠানের নামে বিভিন্ন সময়ে মোট ১,১৯২ কোটি ৫০ লাখ টাকা ঋণ বিতরণ করা হয়। ঋণের কিস্তি নিয়মিত পরিশোধ না হওয়ায় এর বিপরীতে সুদ জমে দাঁড়ায় ১,০০২ কোটি ৫৬ লাখ টাকা। এর মধ্যে সুদ হিসেবে পরিশোধ করা হয়েছে ৮৫৫ কোটি ৬৭ লাখ টাকা। কিন্তু মূল ঋণের বিপরীতে পরিশোধ করা হয়েছে মাত্র ১৮ কোটি ৭০ লাখ টাকা।
অর্থাৎ দীর্ঘ সময়ে ঋণের মূল টাকা পরিশোধের হার অত্যন্ত কম। মূল ঋণের বড় অংশ এখনো অনাদায়ী।
জানা গেছে, এতদিন এসব ঋণ খেলাপি হিসেবে দেখানো না হলেও গত বছরের শেষদিকে ব্যাংক ছয় প্রতিষ্ঠানের ঋণকে খেলাপি হিসেবে শ্রেণিকরণ করে।
ঋণের বিপরীতে জামানত মাত্র ৫২৩ কোটি টাকা
বেঙ্গল গ্রুপের ছয় প্রতিষ্ঠানের ঋণের বিপরীতে ব্যাংকের কাছে জামানত রয়েছে মাত্র ৫২৩ কোটি টাকা। বিপরীতে খেলাপি ঋণের পরিমাণ ১,৫৬০ কোটি টাকা। ফলে জামানত ও ব্যাংকের পাওনার মধ্যে বড় ধরনের ব্যবধান তৈরি হয়েছে।
ব্যাংক খাতের সংশ্লিষ্টরা বলছেন, ঋণ দেওয়ার সময় কোনো গ্রাহকের ব্যবসায়িক সক্ষমতা, নগদ প্রবাহ, আয়-ব্যয়, সম্পদের প্রকৃত মূল্য এবং ঋণ পরিশোধের সক্ষমতা যথাযথভাবে যাচাই করা না হলে পরবর্তী সময়ে বড় ধরনের ঝুঁকি তৈরি হয়। বেঙ্গল গ্রুপের এসব ঋণের ক্ষেত্রেও এমন কোনো ঘাটতি ছিল কি না, তা খতিয়ে দেখা প্রয়োজন।
সালমান এফ রহমানের মালিকানার সময় ঋণ
ক্ষমতাচ্যুত আওয়ামী লীগ সরকারের সময় আইএফআইসি ব্যাংকের মালিকানায় সাবেক প্রধানমন্ত্রী শেখ হাসিনার বেসরকারি শিল্প ও বিনিয়োগবিষয়ক উপদেষ্টা এবং ব্যবসায়ী সালমান এফ রহমানের প্রভাব ছিল। ব্যাংক সূত্রে জানা গেছে, তার মালিকানার সময়ই বেঙ্গল গ্রুপের ছয় প্রতিষ্ঠানকে এসব ঋণ দেওয়া হয়।
ব্যাংকের একজন কর্মকর্তা নাম প্রকাশ না করার শর্তে বলেন, পরিচালনা পর্ষদের প্রভাবে তখন ঋণ অনুমোদনের ক্ষেত্রে যথাযথ যাচাই-বাছাই করার সুযোগ পাওয়া যায়নি। ফলে জামানত মূল্যায়নসহ ঋণ অনুমোদনের বিভিন্ন পর্যায়ে দুর্বলতা ছিল। তবে ২০২৪ সালের ৫ আগস্টের পর ব্যাংক এসব ঋণ আদায়ে উদ্যোগ নিয়েছে বলে জানান তিনি।
এক্সিট সুবিধায় আপত্তি, পুনঃতফসিলের আবেদন
ব্যাংক সূত্র জানায়, বেঙ্গল গ্রুপের পক্ষ থেকে এক্সিট পলিসির আওতায় ঋণ পরিশোধের উদ্যোগ নেওয়া হয়েছিল। কিন্তু বাংলাদেশ ব্যাংকের নির্ধারিত নীতিমালা অনুযায়ী শর্ত পূরণ না হওয়ায় ব্যাংক ওই সুবিধা দিতে রাজি হয়নি। পরে বিশেষ ব্যবস্থায় ঋণ পুনঃতফসিলের জন্য আবেদন করেছে গ্রুপটি। বর্তমানে সে প্রক্রিয়া এগিয়ে নেওয়া হচ্ছে। পুনঃতফসিলের ক্ষেত্রে নিয়ম অনুযায়ী এক শতাংশ হারে যে ডাউনপেমেন্ট নির্ধারিত হবে, তা পুরোপুরি পরিশোধের পর সুবিধা দেওয়ার বিষয়টি বিবেচনা করা হচ্ছে।
বেঙ্গল গ্রুপের বক্তব্য
বেঙ্গল গ্রুপের ঋণ ও খেলাপি হওয়ার বিষয়ে জানতে গত ৪ অক্টোবর গ্রুপটির চেয়ারম্যান আবুল খায়ের লিটুর সঙ্গে যোগাযোগ করা হলে তিনি বলেন, ব্যাংকের পক্ষ থেকে ১,৬০০ কোটি বা ১,৫৬০ কোটি টাকার যে হিসাব দেখানো হয়, প্রকৃত দায় তার চেয়ে অনেক কম। প্রকৃত দায় ১,২০০ কোটি টাকারও কম। ব্যাংক থেকে আমার নেওয়া মূল বা ফিজিক্যাল ঋণের পরিমাণ ছিল মাত্র ৭৫০ কোটি টাকা।
তিনি জানান, এ পর্যন্ত ব্যাংকে ১,১৫০ কোটি টাকা পরিশোধ করেছি। কিন্তু ব্যাংক কর্তৃপক্ষ জমা দেওয়া অর্থ মূল ঋণের বিপরীতে সমন্বয় না করে সুদের খাতে কেটে নিয়েছে। ফলে মূল ঋণ কমেছে মাত্র ১৮ কোটি টাকার মতো। মূল ঋণের ওপর চক্রবৃদ্ধি হারে সুদ এবং সে সুদের ওপর আবার সুদ যুক্ত হয়ে বর্তমানে দায়ের পরিমাণ এত বেড়েছে।
তিনি বলেন, গত ১৭ বছর ধরে আমাকে কোনো ব্যবসা করতে দেওয়া হয়নি। ডিটিএস লাইসেন্স পাওয়ার জন্য ১৩০ কোটি টাকা বিনিয়োগ করেছিলাম। কিন্তু পরবর্তী সময়ে সে অনুযায়ী সুযোগ-সুবিধা দেওয়া হয়নি। এত প্রতিকূলতার মধ্যেও কখনো ঋণ মওকুফ চাইনি। নিজের দায় পরিশোধ করার জন্য সব সময় প্রস্তুত ছিলাম এবং এখনো আছি।
ঋণের বিপরীতে জামানত প্রসঙ্গে তিনি বলেন, ঋণের বিপরীতে জামানত গুড। কুশল সেন্টার, বাণিজ্যিক ভবন ও আবাসিক বাড়িসহ ৫০০ কোটি টাকার বেশি মূল্যের পর্যাপ্ত ও শক্তিশালী জামানত ব্যাংকের কাছে রয়েছে।
সংস্কৃতির মঞ্চে লিটুর দীর্ঘ উপস্থিতি
ব্যবসায়িক কর্মকাণ্ডের পাশাপাশি দেশের সাংস্কৃতিক অঙ্গনে আবুল খায়ের লিটুর দৃশ্যমান উপস্থিতি রয়েছে দীর্ঘদিন ধরে। বেঙ্গল ফাউন্ডেশনের মাধ্যমে সংগীত, চারুকলা ও অন্যান্য সাংস্কৃতিক কর্মকাণ্ডে পৃষ্ঠপোষকতা করে আসছেন তিনি। বেঙ্গল ইনস্টিটিউটের তথ্য অনুযায়ী, আবুল খায়ের লিটু বেঙ্গল গ্রুপের চেয়ারম্যান এবং বেঙ্গল ফাউন্ডেশনের চেয়ারম্যান।
দেশের শিল্পী, সংস্কৃতিকর্মী, ব্যবসায়ী ও বিভিন্ন শ্রেণি-পেশার মানুষের সঙ্গে তার যোগাযোগও বিস্তৃত। তবে সাংস্কৃতিক কর্মকাণ্ডে কোনো ব্যবসায়ীর অবদান বা সামাজিক পরিচিতি তার ব্যবসায়িক প্রতিষ্ঠানের ঋণ পরিশোধের সক্ষমতার বিকল্প নয়।
সৃজনশীল অর্থনীতির নীতিনির্ধারণী কমিটিতেও লিটু
ব্যাংকঋণের এ চিত্রের পাশাপাশি নীতিনির্ধারণী পরিসরেও আবুল খায়ের লিটুর সক্রিয় উপস্থিতি রয়েছে। ২০২৬ সালে সরকার সৃজনশীল অর্থনীতি নিয়ে জাতীয় স্টিয়ারিং কমিটি গঠন করে। কমিটির সভাপতি অর্থমন্ত্রী আমির খসরু মাহমুদ চৌধুরী। এ প্রক্রিয়ায় আবুল খায়ের লিটুর অংশগ্রহণের তথ্যও প্রকাশ্যে এসেছে। সৃজনশীল অর্থনীতি নিয়ে তিনি বিভিন্ন প্রস্তাব দিয়েছেন। এর মধ্যে পূর্বাচলে ১০০ একর জমিতে একটি সৃজনশীল বিনোদনকেন্দ্র গড়ে তোলার প্রস্তাবও রয়েছে।
ব্যাংক খাতের সংশ্লিষ্টদের মতে, কোনো ব্যবসায়ী বা ব্যবসায়িক গোষ্ঠীর সামাজিক কিংবা সাংস্কৃতিক পরিচিতি যতই উজ্জ্বল হোক, ব্যাংকঋণের ক্ষেত্রে মূল বিবেচনা হওয়া উচিত ঋণ পরিশোধের সক্ষমতা, নগদ প্রবাহ, সম্পদের প্রকৃত মূল্য এবং পর্যাপ্ত জামানত। এসব ক্ষেত্রে ব্যত্যয় ঘটলে শেষ পর্যন্ত তার দায় পড়ে আমানতকারী ও ব্যাংকের ওপর।
আমার দেশের খবর পেতে গুগল নিউজ চ্যানেল ফলো করুন