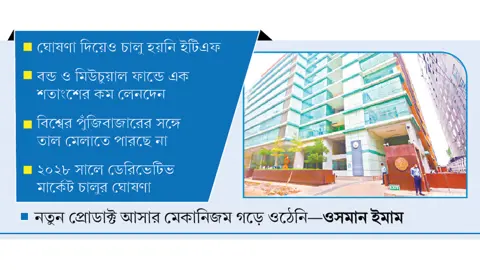
প্রতিষ্ঠার সাত দশক পার হলেও দেশের প্রধান শেয়ারবাজার ঢাকা স্টক এক্সচেঞ্জ (ডিএসই) এখনো শেয়ারনির্ভর (ইকুইটি বেইসড) রয়ে গেছে। ইকুইটির বাইরে মিউচুয়াল ফান্ড, করপোরেট ও ট্রেজারি বন্ড তালিকাভুক্ত থাকলেও বাজারে সেগুলোর তেমন কোনো প্রভাব নেই। বিশেষ করে করপোরেট ও ট্রেজারি বন্ডের লেনদেন হয় না বললেই চলে। অথচ বিশ্বের পুঁজিবাজারে বন্ড মার্কেট শক্তিশালী অবস্থানে রয়েছে।
আন্তর্জাতিক তথ্য অনুযায়ী, বিশ্বব্যাপী বন্ড বা ঋণপত্রের বাজার ১৪৩ থেকে ১৪৫ ট্রিলিয়ন ডলারের মতো। অন্যদিকে, ইকুইটি বাজারের মূলধন প্রায় ১২৬ ট্রিলিয়ন। লেনদেনের ৭০ থেকে ৮০ শতাংশ হয়ে থাকে বন্ড মার্কেটে; ২০ থেকে ৩০ শতাংশ লেনদেন হয় ইকুইটি মার্কেটে।
তথ্যানুযায়ী, ডিএসইর বাজার মূলধনে ইকুইটির পরিমাণ ৩ লাখ ৪৬ হাজার কোটি টাকা। বন্ডের মূলধনের পরিমাণ ৩ লাখ ৪০ হাজার কোটি টাকা। এ হিসাবে বাংলাদেশের পুঁজিবাজারে বন্ড ও ইকুইটি মার্কেটের মূলধন প্রায় কাছাকাছি অবস্থানেই রয়েছে। কিন্তু লেনদেনের দিক থেকে বন্ড মার্কেটের অবস্থান খুবই নাজুক। মোট লেনদেনের ১ শতাংশও বন্ড মার্কেটে হয় না। ৯৯ শতাংশেরও বেশি লেনদেন হয়ে থাকে ইকুইটি মার্কেটে।
এমন পরিস্থিতিতে আগামী এক বছরের মধ্যে দেশের শেয়ারবাজার পরিস্থিতি পাল্টে যাবে বলে আশাবাদ ব্যক্ত করেছেন অর্থমন্ত্রী আমির খসরু মাহমুদ চৌধুরী। গত ৪ অক্টোবর বিশ্ব বিনিয়োগ দিবস উপলক্ষে বিএসইসি আয়োজিত অনুষ্ঠানে প্রধান অতিথির বক্তব্যে তিনি বলেন, আন্তর্জাতিক বাজার থেকে অর্থ সংগ্রহে ডলার বন্ড, পান্ডা বন্ড, সামুরাই বন্ড, স্থানীয় মুদ্রার বন্ড এবং বাংলাদেশকেন্দ্রিক আন্তর্জাতিক ইকুইটি ফান্ডের মতো বিভিন্ন আর্থিক উপকরণ ব্যবহার করা হবে। এছাড়া প্রাইভেট ও পাবলিক দুই খাতের জন্যই সিকিউরাইজেশন ও নতুন নতুন প্রোডাক্টের মাধ্যমে বাজার থেকে অর্থ তোলার সুযোগ তৈরি করার কথাও বলেন তিনি।
কিন্তু ডিএসইর বিরাজমান অবকাঠামো, কারিগরি সক্ষমতা, জনবল দক্ষতার পাশাপাশি যে ইকো সিস্টেম রয়েছে, তাতেও বড় ধরনের পরিবর্তনের প্রয়োজন হবে বলে মনে করছেন বাজার বিশ্লেষকরা। কিন্তু ডিএসই কতটা প্রস্তুত—এ নিয়ে রয়েছে নানা প্রশ্ন।
এদিকে বন্ড মার্কেটে লেনদেন না হওয়ার কারণ হিসাবে পুঁজিবাজার বিশ্লেষক ও প্রাইম ব্যাংক সিকিউরিটিজের ব্যবস্থাপনা পরিচালক (এমডি) মনিরুজ্জামান আমার দেশকে বলেন, আমাদের দেশে যেসব বন্ড রয়েছে সেগুলো অল্টারনেটিভ ট্রেডিং বোর্ডে (এটিবি) তালিকাভুক্ত। লেনদেন না হওয়ার এটি একটি কারণ হতে পারে। সম্প্রতি প্রধান বোর্ডে বন্ডের তালিকাভুক্তির ফি ৮০ শতাংশ কমিয়েছে ডিএসই। এতে মূল বোর্ডে তালিকাভুক্ত হলে লেনদেনে কিছুটা গতি আসতে পারে। তবে বন্ডের লেনদেনে যে ধরনের বিনিয়োগ সম্পর্কিত জ্ঞান থাকা দরকার বিনিয়োগকারীদের মধ্যে তার বড় ধরনের অভাব রয়েছে। ফিক্সড ইনকাম মিউচুয়াল ফান্ডের অপ্রতুলতার কারণেও বন্ডের লেনদেন হচ্ছে না বলে মনে করেন এ বিশ্লেষক।
একরামুল হক টিপু নামে একজন সাধারণ বিনিয়োগকারী ১৯৯৬ সাল থেকে শেয়ারবাজারে বিনিয়োগ করে আসছেন। তিনি আমার দেশকে বলেন, আমি কখনো কোম্পানির শেয়ার ছাড়া অন্য কোথাও কখনো বিনিয়োগ করিনি। এমনকি মিউচুয়াল ফান্ডেও নয়। তিনি বলেন, আমি ওইসবের কিছুই বুঝি না। শুধু একজন ইকরামুল হকই নয়, দেশের শেয়ারবাজারে এ ধরনের বিনিয়োগকারীর সংখ্যাই বেশি বলে মনে করেন সংশ্লিষ্টরা।
তথ্য পর্যালোচনায় দেখা যায়, বিশ্বের অন্যান্য দেশের তুলনায় দেশের পুঁজিবাজারে মিউচুয়াল ফান্ড খাতও বেশ দুর্বল অবস্থানে রয়েছে। ডিএসইতে তালিকাভুক্ত মেয়াদি মিউচুয়াল ফান্ডের বাজার মূলধন ৩,৫০০ কোটি টাকারও কম। মোট বাজার মূলধনের মাত্র ১ থেকে ১.২৫ শতাংশ মিউচুয়াল ফান্ড খাতের দখলে রয়েছে। অবশ্য নতুন করে মেয়াদি মিউচুয়াল ফান্ডের অনুমোদন না দেওয়ার সিদ্ধান্ত নিয়েছে পুঁজিবাজার নিয়ন্ত্রক সংস্থা বিএসইসি। নতুন মিউচুয়াল ফান্ড বিধিমালায় শুধু বেমেয়াদি ফান্ডের অনুমোদন দেওয়ার কথা বলা হয়েছে। বন্ড মার্কেটসহ শেয়ারবাজারের উন্নয়নে মিউচুয়াল ফান্ডের গুরুত্বপূর্ণ ভূমিকা রয়েছে বলে মনে করেন বাজার সংশ্লিষ্টরা। কিন্তু দেশের পুঁজিবাজারে মিউচুয়াল খাতেও বড় ধরনের দুর্দিন চলছে।
শেয়ারবাজারের এমন পরিস্থিতিতে মধ্যে ২০২৮ সালের জানুয়ারি থেকে ডেরিভেটিভ মার্কেট চালুর পরিকল্পনা করছে ডিএসই। অবশ্য এক্সচেঞ্জ ট্রেডেড ফান্ড (ইটিএফ) চালুর বিষয়ে নানা সময় ঘোষণা দেওয়া হলেও তা চালু করতে ব্যর্থ হয়েছে ডিএসই। ইটিএফ চালু করতে সিসিবিএল গঠন করা হলেও নানা জটিলতায় আটকে আছে এটির কার্যক্রম। বিশেষ করে ডিএসইর অবকাঠামো ও প্রাতিষ্ঠানিক সক্ষমতা সংকটের মধ্যে ডেরিভেটিভের মতো একটি ঝুঁকিপূর্ণ বাজার চালুর উদ্যোগ কতটা সফল হবে তা নিয়ে রয়েছে নানা প্রশ্ন।
ডিএসইর ইতিহাস
১৯৫৪ সালে তৎকালীন পূর্বপাকিস্তান স্টক এক্সচেঞ্জ অ্যাসোসিয়েশন লিমিটেড নামে দেশের শেয়ারবাজারের যাত্রা শুরু হয়। ১৯৫৬ সালে আনুষ্ঠানিক লেনদেন শুরু হয়। ১৯৬২ সালে নাম পরিবর্তন করে রাখা হয় ইস্ট পাকিস্তান স্টক এক্সচেঞ্জ লিমিটেড। অবশ্য ১৯৭১ সালে মুক্তিযুদ্ধের সময় স্টক এক্সচেঞ্জের লেনদেন বন্ধ থাকে। স্বাধীনতার পর শেখ মুজিব ক্ষমতায় অধিষ্ঠিত হয়ে সমাজতান্ত্রিক অর্থনৈতিক নীতি গ্রহণ করেন এবং বড় বড় শিল্পপ্রতিষ্ঠান জাতীয়করণ করা হয়। এ কারণে মুজিব আমলে দেশের স্টক এক্সচেঞ্জের কার্যক্রম বন্ধই থাকে। পরবর্তী সময়ে জিয়াউর রহমান ক্ষমতায় এসে উদারীকরণ অর্থনৈতিক নীতি গ্রহণ করেন এবং বেসরকারি খাতকে গুরুত্ব দেওয়া হয়। এরই পরিপ্রেক্ষিতে ১৯৭৬ সালে স্বাধীন বাংলাদেশে ফের ঢাকা স্টক এক্সচেঞ্জের (ডিএসই) কার্যক্রম শুরু হয়। পূর্বপাকিস্তান স্টক এক্সচেঞ্জের উত্তরাধিকার হয়েই নানা চড়াই-উতরাইয়ের মধ্য দিয়ে দেশের প্রধান শেয়ারবাজার ঢাকা স্টক এক্সচেঞ্জ (ডিএসই) প্রতিষ্ঠার সাত দশক পার করেছে।
এশিয়ার বাজারগুলো থেকে পিছিয়ে
বিশ্বের পুঁজিবাজার একসময় শেয়ার (ইকুইটি) নির্ভরই ছিল। শেয়ার কেনাবেচার সীমা পেরিয়ে বন্ড, এক্সচেঞ্জ ট্রেডেড ফান্ড (ইটিএফ), ফিউচার, অপশন, মুদ্রা, সুদহার ও পণ্যভিত্তিক ডেরিভেটিভসের বাজারে পরিণত হয়েছে। বিংশ শতাব্দীর সত্তরের দশকে পুঁজিবাজারে এসব পণ্য যুক্ত হতে থাকে। কিন্তু বাংলাদেশের পুঁজিবাজার এখনো সেই শেয়ার নির্ভরই রয়ে গেছে।
তথ্যে দেখা যায়, ১৯৫৬ সালে দক্ষিণ কোরিয়ায় স্টক এক্সচেঞ্জের লেনদেন শুরু হয়। ডিএসইর চেয়ে দুই বছর পর যাত্রা শুরু করলেও কোরিয়া স্টক এক্সচেঞ্জে স্টক-এক্সচেঞ্জে ইনডেক্স অপশন, ইনডেক্স ফিউচার, ইটিএফসহ বিভিন্ন ডেরিভেটিভ পণ্য যুক্ত হয়েছে। কিন্তু ডিএসই ২০২৮ সালে ডেরিভেটিভ চালুর পরিকল্পনা করছে।
পাকিস্তান স্টক এক্সচেঞ্জে ইকুইটির পাশাপাশি সরকারি ও করপোরেট ঋণপত্র, সুকুক, ইটিএফ, ডেরিভেটিভস চালু আছে। ১৯৯৪ সালে ভারতের ন্যাশনাল স্টক এক্সচেঞ্জ চালু হয়। ডিএসইর তুলনায় নবীন হলেও এ স্টক এক্সচেঞ্জে ইটিএফ, ইনডেক্স ফিউচার, অপশনসহ নানা ধরনের ডেরিভেটিভস রয়েছে। কিন্তু বিপরীতে পণ্যের ধরন ও লেনদেনের গভীরতার দিক থেকে ইকুইটি এখনো ডিএসইর প্রধান চালিকাশক্তি।
বিশেষজ্ঞ মতামত
ঢাকা বিশ্ববিদ্যালয়ের ফিন্যান্স বিভাগের অধ্যাপক ড. ওসমান ইমাম মাহমুদ আমার দেশকে বলেন, ১৯৫৪ সালে যাত্রা শুরু হলেও আমাদের স্টক মার্কেট মূলত ১৯৯৩ সালে নতুন করে যাত্রা শুরু করে। কিন্তু আমাদের শেয়ারবাজার এখনো অনেকটা সূচনালগ্নেই রয়ে গেছে। ইকুইটি বেইসড মার্কেট। মার্কেটের গভীরতা নেই। ভালো কোম্পানির সংখ্যা খুবই কম। এর মধ্যে অনেকগুলো কোম্পানির উৎপাদন বন্ধ রয়েছে কিন্তু তারপরও সেগুলোর লেনদেন হচ্ছে। মার্কেটে অহরহ কারসাজির ঘটনা ঘটছে এবং মার্কেট কারসাজিচক্র দ্বারাই নিয়ন্ত্রিত। যেসব কোম্পানির উৎপাদন নেই কিংবা বন্ধ হয়ে গেছে—সেগুলোর লেনদেন হচ্ছে। এগুলোর ডিলিস্টিং বা ট্রেড সাসপেন্ড করার কথা কিন্তু হচ্ছে না। দেশের শেয়ারবাজারে ইকুইটি বেইজড হলেও এখনো সেটিও সঠিকভাবে প্রতিষ্ঠিত হয়নি। ফলে নতুন প্রোডাক্ট আসার জন্য যে মেকানিজম প্রয়োজন সেটি গড়ে উঠেনি। এখনো সিসিবিএল কার্যকর করা সম্ভব হয়নি—ফলে সেটেলমেন্ট ইস্যু কীভাবে মীমাংসিত হবে, সেটাও নিশ্চিত নয়। বর্তমান ব্যবস্থায় ফিন্যান্সিয়াল ডেরিভেটিভের সম্ভাবনা খুবই কম। ফিউচার বা ইনডেক্সের দুয়েকটি ডেরিভেটিভ হয়তো চালু করা সম্ভব হবে। কিন্তু এগুলো সঠিকভাবে করা না গেলে বরং ক্ষতির আশঙ্কা রয়েছে। তিনি আরো বলেন, ডেরিভেটিভ মার্কেট চালু করতে হলে বন্ড মার্কেট শক্তিশালী করতে হবে। এটি না হলে ডেরিভেটিভ মার্কেট চালু করা কঠিন হবে। তবে আমাদের এটি শুরু করতে হবে। আজ অথবা কাল।
নতুন পণ্যের পরিকল্পনা আছে, বাস্তবায়ন কত দূর
ডিএসইর ভবিষ্যৎ পরিকল্পনায় রূপান্তরযোগ্য সিকিউরিটিজ, ইটিএফ, ইনডেক্স প্রোডাক্ট, শরিয়াহ কমপ্লাইনড প্রোডাক্ট-পরবর্তী পর্যায়ে হেজিং প্রোডাক্ট চালুর পরিকল্পনা রয়েছে। অবশ্য পণ্য চালু করার জন্য শুধু ডিএসইর আগ্রহ যথেষ্ট নয়। সংশ্লিষ্ট পণ্যের আইনগত কাঠামো, বিএসইসির অনুমোদন, ক্লিয়ারিং ও সেটেলমেন্ট ব্যবস্থা, ঝুঁকি ব্যবস্থাপনা, বাজার সৃষ্টিকারী প্রতিষ্ঠান, বিনিয়োগকারীর সক্ষমতা এবং পর্যাপ্ত তারল্য—সবকিছুর সমন্বয় প্রয়োজন। বিশেষ করে ডেরিভেটিভস চালু করতে হলে ঝুঁকি ব্যবস্থাপনার অবকাঠামো আরো শক্তিশালী হওয়া প্রয়োজন বলে মনে করেন বাজার সংশ্লিষ্টরা।
আমার দেশের খবর পেতে গুগল নিউজ চ্যানেল ফলো করুন