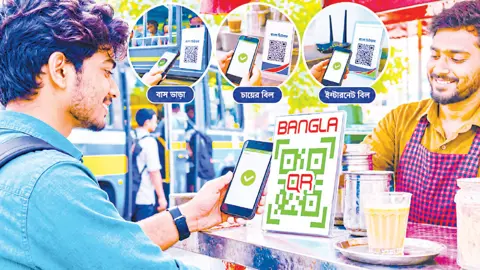
পকেটে খুচরা টাকা নেই, বাসের ভাড়া দিতে গিয়ে বিপাকে পড়তে হচ্ছে। চায়ের দোকানে বিল দিতে গিয়ে শুনতে হচ্ছে, ‘ভাঙতি নেই’। ফুটপাতের দোকান থেকে সামান্য কিছু কিনতেও পড়তে হচ্ছে খুচরা টাকার ঝামেলায়। দৈনন্দিন জীবনের এমন পরিচিত দৃশ্য বদলে দেওয়ার সম্ভাবনা তৈরি করছে ডিজিটাল পেমেন্ট প্রযুক্তি। ১ নভেম্বর থেকে ‘বাংলা কিউআর’-এর নতুন ধাপ চালুর পরিকল্পনা বাস্তবায়িত হলে ব্যক্তি থেকে ব্যক্তি লেনদেনেও বাড়তে পারে এই প্রযুক্তির ব্যবহার। এতে বাসভাড়া, চায়ের বিল, কিংবা ছোটখাটো আর্থিক লেনদেনের ক্ষেত্রে তৈরি হতে পারে নতুন সুযোগ।
এক কোডে লেনদেনের যাত্রা
বাংলাদেশে অভিন্ন কিউআর কোডভিত্তিক পেমেন্ট ব্যবস্থা গড়ে তোলার উদ্যোগ নেয় বাংলাদেশ ব্যাংক। ২০২১ সালের ৬ জানুয়ারি ‘ওয়ান কান্ট্রি, ওয়ান কিউআর’ উদ্যোগের সূচনা হয়। এর লক্ষ্য ছিল বিভিন্ন ব্যাংক ও মোবাইল আর্থিক সেবার মধ্যে একটি অভিন্ন কিউআর কোড ব্যবহার করে ডিজিটাল লেনদেন সহজ করা। আগামী ১ নভেম্বর থেকে ব্যক্তি থেকে ব্যক্তি বা পিটুপি লেনদেনের নতুন ধাপ চালুর পরিকল্পনা বাস্তবায়িত হলে বাংলা কিউআরের ব্যবহার ব্যবসাপ্রতিষ্ঠানের গণ্ডি পেরিয়ে ব্যক্তিগত লেনদেনেও বিস্তৃত হতে পারে। তবে নতুন ধাপের কার্যকর তারিখ, সেবার পরিধি ও ব্যবহারের শর্ত সম্পর্কে বাংলাদেশ ব্যাংকের আনুষ্ঠানিক নির্দেশনা অনুসরণ করা জরুরি।
কীভাবে কাজ করে বাংলা কিউআর
কিউআর কোড হলো বিশেষ ধরনের দ্বিমাত্রিক কোড, যা স্মার্টফোনের উপযুক্ত অ্যাপ দিয়ে স্ক্যান করে পেমেন্ট-সংক্রান্ত তথ্য পাওয়া যায়। এরপর প্রাপকের পরিচয় ও টাকার পরিমাণ যাচাই করে লেনদেন সম্পন্ন করা সম্ভব। বাংলা কিউআরের মূল উদ্দেশ্য হলো বিভিন্ন অংশগ্রহণকারী ব্যাংক ও পেমেন্ট সেবার মধ্যে একটি অভিন্ন কোড ব্যবহার করে লেনদেন সহজ করা। এতে প্রতিটি সেবাদাতার জন্য আলাদা কোড রাখার প্রয়োজন কমতে পারে। তবে লেনদেনের সুবিধা নির্ভর করে সংশ্লিষ্ট ব্যাংক বা আর্থিক সেবার অংশগ্রহণ, অ্যাপের সামঞ্জস্য এবং কার্যকর পেমেন্ট ব্যবস্থার ওপর।
বাসভাড়া থেকে চায়ের বিল
ধরা যাক, একজন যাত্রীর কাছে বাসভাড়া দেওয়ার মতো খুচরা টাকা নেই। পরিবহনসেবায় কিউআরভিত্তিক পেমেন্ট চালু থাকলে তিনি স্মার্টফোনের মাধ্যমে ভাড়া পরিশোধ করতে পারবেন। একইভাবে চায়ের দোকান, সবজির ভ্যান, ফুটপাতের ক্ষুদ্র ব্যবসা কিংবা সেলুনেও এই প্রযুক্তি কাজে লাগানো যেতে পারে। ব্যক্তিগত কিউআরভিত্তিক লেনদেনের সুযোগ বিস্তৃত হলে পরিচিত কাউকে টাকা পাঠানো, ছোটখাটো পাওনা পরিশোধ কিংবা ব্যক্তিগত আর্থিক লেনদেনেও নতুন সুবিধা যুক্ত হতে পারে। তবে সব পরিবহন, দোকান বা ব্যক্তির ক্ষেত্রে এই সুবিধা স্বয়ংক্রিয়ভাবে চালু হবে না। সংশ্লিষ্ট সেবাদাতার অংশগ্রহণ ও উপযুক্ত পেমেন্ট ব্যবস্থা থাকা প্রয়োজন। ডিজিটাল পেমেন্টের মাধ্যমে সঠিক পরিমাণ অর্থ পাঠানো গেলে ভাংতি খোঁজা, নগদ টাকা গোনা কিংবা ফেরত টাকা পাওয়ার জন্য অপেক্ষা করার ঝামেলা কমতে পারে। বিক্রেতারাও লেনদেনের ডিজিটাল রেকর্ড থেকে দৈনিক আয়-ব্যয়ের হিসাব রাখতে পারবেন। এতে ক্ষুদ্র ব্যবসার আর্থিক ব্যবস্থাপনাও সহজ হতে পারে।
ডিজিটাল লেনদেনের সুবিধা কী
ডিজিটাল পেমেন্টের অন্যতম সুবিধা হলো সময় সাশ্রয়। উপযুক্ত ব্যবস্থা থাকলে কয়েক সেকেন্ডের মধ্যেই অর্থ পরিশোধ করা সম্ভব। নগদ টাকা বহনের প্রয়োজন কমলে চুরি, ছিনতাই কিংবা টাকা হারানোর ঝুঁকিও কমতে পারে। প্রতিটি লেনদেনের ডিজিটাল রেকর্ড থাকায় ব্যক্তিগত ও ব্যবসায়িক হিসাব রাখা সহজ হয়। ব্যবসায়ীরা আয়-ব্যয়ের তথ্য পর্যালোচনা করে নিজেদের আর্থিক অবস্থা সম্পর্কে ধারণা পেতে পারেন। যথাযথ নীতি ও নজরদারির আওতায় ডিজিটাল লেনদেনের তথ্য কর ব্যবস্থাপনা ও আর্থিক অনিয়ম শনাক্ত করতেও সহায়ক হতে পারে। সরকারি ভাতা, বেতন, কর, বিদ্যুৎ-গ্যাসের বিল এবং অন্যান্য সেবার অর্থ পরিশোধেও ডিজিটাল ব্যবস্থা কার্যকর ভূমিকা রাখতে পারে। এতে অর্থ বিতরণ ও গ্রহণের প্রক্রিয়া দ্রুত করা এবং লেনদেনের হিসাব সংরক্ষণের সুযোগ বাড়ে। তবে ডিজিটাল লেনদেন বাড়লেই স্বয়ংক্রিয়ভাবে কর ফাঁকি বা দুর্নীতি দূর হয়ে যাবে, এমন নয়। এর জন্য কার্যকর আইন, তথ্য যাচাই, জবাবদিহিতা ও নজরদারি প্রয়োজন।
ক্ষুদ্র ব্যবসায়ীদের কী লাভ
বাংলাদেশের অর্থনীতিতে ক্ষুদ্র ব্যবসায়ী ও অনানুষ্ঠানিক খাতের ভূমিকা গুরুত্বপূর্ণ। তাদের অনেকেই দৈনিক নগদ বিক্রির ওপর নির্ভর করেন। ডিজিটাল পেমেন্ট চালু হলে বিক্রির তথ্য সংরক্ষণ, দৈনিক হিসাব মেলানো এবং লেনদেনের রেকর্ড পর্যালোচনা সহজ হতে পারে।
ভবিষ্যতে এসব তথ্য অন্যান্য আর্থিক নথি ও ঋণযোগ্যতার মানদণ্ডের সঙ্গে সামঞ্জস্যপূর্ণ হলে ব্যাংক বা আর্থিক প্রতিষ্ঠান ক্ষুদ্র ব্যবসায়ীর আর্থিক সক্ষমতা মূল্যায়নে সুবিধা পেতে পারে। এতে ঋণ পাওয়ার সুযোগ বাড়ার সম্ভাবনা রয়েছে। তবে শুধু ডিজিটাল লেনদেনের রেকর্ড থাকলেই ঋণ নিশ্চিত হবে না; ব্যবসার প্রকৃত আয়, ঋণ পরিশোধের সক্ষমতা, পরিচয় যাচাই এবং সংশ্লিষ্ট প্রতিষ্ঠানের নীতিমালাও বিবেচনায় নিতে হবে।
চ্যালেঞ্জ কোথায়
বাংলা কিউআরের ব্যবহার বাড়াতে সবচেয়ে গুরুত্বপূর্ণ বিষয়গুলোর একটি হলো সাইবার নিরাপত্তা। ভুয়া কিউআর কোড, ফিশিং, প্রতারণামূলক ফোনকল, অ্যাকাউন্ট দখল এবং ব্যক্তিগত তথ্য চুরির ঝুঁকি রয়েছে। তাই প্রযুক্তির বিস্তারের সঙ্গে নিরাপত্তাব্যবস্থাও শক্তিশালী করতে হবে। দ্বিতীয় চ্যালেঞ্জ ডিজিটাল অবকাঠামো। দেশের সব এলাকায় নিরবচ্ছিন্ন ইন্টারনেট বা নির্ভরযোগ্য নেটওয়ার্ক সুবিধা নেই। বিদ্যুৎ বা সংযোগে সমস্যা হলে ডিজিটাল লেনদেন ব্যাহত হতে পারে। ফলে নির্ভরযোগ্য প্রযুক্তিগত ব্যবস্থা নিশ্চিত করা জরুরি। তৃতীয় চ্যালেঞ্জ ডিজিটাল দক্ষতা। অনেক মানুষ স্মার্টফোন বা আর্থিক অ্যাপ ব্যবহারে অভ্যস্ত নন। বয়স্ক ব্যক্তি, প্রযুক্তিতে অনভ্যস্ত মানুষ এবং প্রান্তিক জনগোষ্ঠীর জন্য সহজ নির্দেশনা ও সহায়তা প্রয়োজন। এছাড়া ব্যবসায়ীদের লেনদেন ফি, অর্থ জমা হতে সময় লাগা, ভুল লেনদেনের টাকা ফেরত পাওয়া এবং অভিযোগ নিষ্পত্তির প্রক্রিয়াও গুরুত্বপূর্ণ। ডিজিটাল পেমেন্ট যদি ব্যয়বহুল বা জটিল হয়, তাহলে অনেক ক্ষুদ্র ব্যবসায়ী নগদ অর্থের ওপর নির্ভরশীল থাকতে পারেন।
ক্যাশলেস বাংলাদেশের পথে বাংলা কিউআর
ক্যাশলেস অর্থনীতি গড়ে তোলা মানে শুধু কাগুজে টাকা বাদ দেওয়া নয়; বরং নিরাপদ, সহজ ও নির্ভরযোগ্য ডিজিটাল লেনদেনের সুযোগ বাড়ানো। বাংলা কিউআর সেই বৃহত্তর পরিবর্তনের একটি মাধ্যম। এর ব্যবহার বাড়লে নগদ অর্থের ওপর নির্ভরতা কমতে পারে, লেনদেনের হিসাব রাখা সহজ হতে পারে এবং ক্ষুদ্র ব্যবসায়ীরা ডিজিটাল অর্থনীতির সঙ্গে আরো ভালোভাবে যুক্ত হওয়ার সুযোগ পেতে পারেন।
আমার দেশের খবর পেতে গুগল নিউজ চ্যানেল ফলো করুন